


PSAK 118 Berlaku 2027: Apa Dampaknya dan Seberapa Siap Perusahaan Anda?

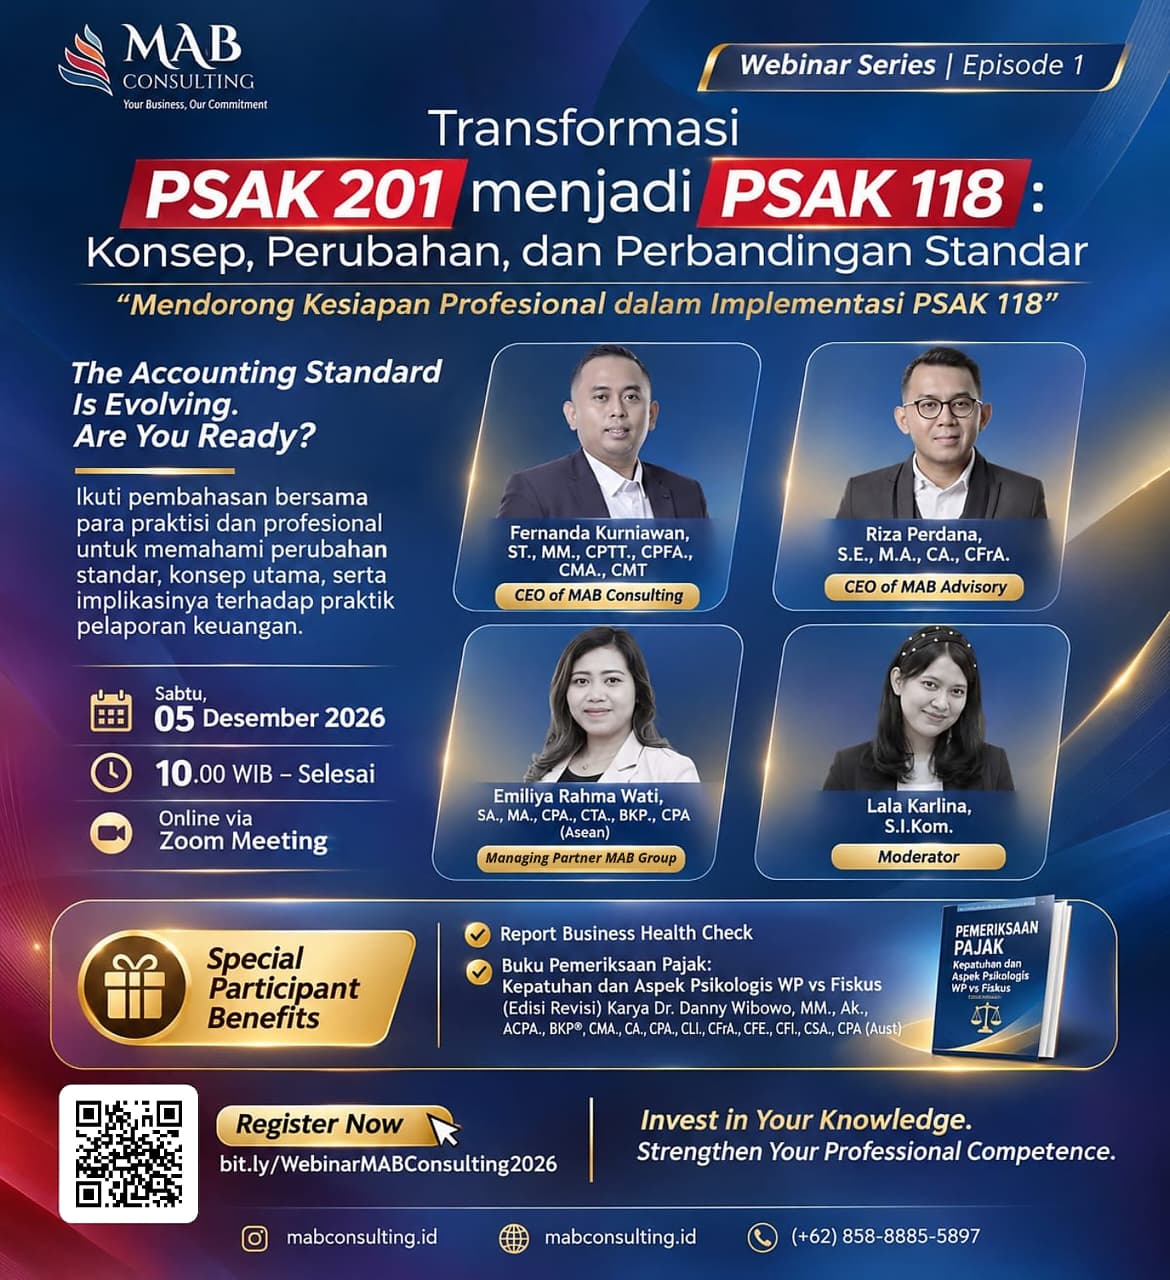
Mulai 1 Januari 2027, PSAK 118 menggantikan PSAK 201 dengan pendekatan baru dalam penyajian dan pengungkapan laporan keuangan. Perubahan ini tidak sekadar menyangkut format laporan, tetapi juga memengaruhi klasifikasi penghasilan dan beban, pengukuran kinerja, serta kebutuhan informasi keuangan. Sudahkah perusahaan Anda mempersiapkan data, sistem akuntansi, dan proses pelaporan untuk menghadapi perubahan tersebut?
Apakah Perusahaan Anda Siap Menghadapi PSAK 118?
Laporan keuangan memiliki peran penting dalam pengambilan keputusan bisnis. Manajemen menggunakannya untuk mengevaluasi kinerja, mengendalikan biaya, mengukur profitabilitas, dan menentukan arah strategi perusahaan.
Namun, ketepatan angka saja tidak cukup. Informasi keuangan juga harus disajikan secara jelas agar pengguna laporan dapat memahami sumber dan komposisi kinerja perusahaan.
Kebutuhan tersebut menjadi semakin penting dengan diterbitkannya PSAK 118 tentang Penyajian dan Pengungkapan dalam Laporan Keuangan, yang menggantikan PSAK 201 dan berlaku efektif mulai 1 Januari 2027.
Perubahan ini perlu menjadi perhatian direktur, CFO, Finance Manager, Accounting Manager, auditor, dan profesional yang bertanggung jawab atas pelaporan keuangan.
Pertanyaan yang perlu dijawab perusahaan adalah: apakah struktur akun, data transaksi, dan sistem akuntansi saat ini sudah mampu mendukung kebutuhan pelaporan berdasarkan PSAK 118?
Apa Saja Perubahan Utama PSAK 118?
PSAK 118 memperkenalkan pendekatan yang lebih terstruktur dalam mengklasifikasikan dan menyajikan penghasilan, beban, serta kinerja perusahaan. Berikut lima perubahan utama yang perlu dipahami.
1. Lima Kategori dalam Laporan Laba Rugi
PSAK 118 mengelompokkan penghasilan dan beban ke dalam lima kategori:
- Operating: penghasilan dan beban yang berkaitan dengan aktivitas operasi.
- Investing: penghasilan dan beban dari investasi tertentu.
- Financing: penghasilan dan beban yang berkaitan dengan pendanaan.
- Income Taxes: penghasilan atau beban pajak penghasilan.
- Discontinued Operations: hasil operasi yang dihentikan sesuai ketentuan standar.
Pengelompokan ini membantu pengguna laporan memahami sumber pembentukan kinerja keuangan perusahaan.
Namun, klasifikasi tidak dapat ditentukan hanya berdasarkan nama akun. Perusahaan perlu mempertimbangkan substansi transaksi dan Specified Main Business Activities (SMBA), yaitu aktivitas bisnis utama tertentu yang dapat memengaruhi klasifikasi penghasilan dan beban.
Sebagai contoh, pendapatan bunga dari pembiayaan pelanggan dapat diklasifikasikan sebagai aktivitas operasi bagi perusahaan yang kegiatan bisnis utamanya menyediakan pembiayaan. Perlakuannya dapat berbeda dengan perusahaan manufaktur atau perdagangan.
Subtotal Laba Rugi Lebih Terstruktur
PSAK 118 menetapkan subtotal penting untuk meningkatkan konsistensi penyajian kinerja keuangan, yaitu:
- Operating Profit or Loss: laba atau rugi operasi.
- Profit or Loss Before Financing and Income Taxes: laba atau rugi sebelum pendanaan dan pajak penghasilan.
Subtotal ini membantu pengguna laporan membedakan kinerja operasi dan investasi sebelum memperhitungkan dampak pendanaan serta pajak penghasilan.
Perubahan klasifikasi dapat memengaruhi laba operasi dan indikator kinerja seperti operating margin. Namun, perubahan penyajian tersebut tidak otomatis mengubah laba bersih perusahaan.
Pengungkapan Ukuran Kinerja Manajemen (UKTM/MPM)
Manajemen sering menggunakan ukuran kinerja tambahan seperti Adjusted EBITDA, Adjusted Profit, atau Core Profit untuk menjelaskan pencapaian perusahaan.
PSAK 118 mengatur pengungkapan Management-Defined Performance Measures (MPM) atau Ukuran Kinerja yang Ditentukan Manajemen (UKTM), apabila ukuran tersebut memenuhi kriteria dalam standar.
Perusahaan perlu mengungkapkan definisi, tujuan penggunaan, metode perhitungan, dan rekonsiliasi dengan subtotal atau total yang paling langsung dapat dibandingkan dalam laporan keuangan. Dampak pajak penghasilan dan kepentingan nonpengendali atas pos rekonsiliasi juga perlu diungkapkan sesuai ketentuan.
Ketentuan ini meningkatkan transparansi dan membantu pengguna memahami dasar pengukuran kinerja yang digunakan manajemen.
Agregasi dan Disagregasi Informasi
PSAK 118 memperkuat prinsip penggabungan (aggregation) dan pemisahan (disaggregation) informasi berdasarkan karakteristik dan materialitas.
Informasi yang serupa dapat digabungkan. Sebaliknya, informasi yang berbeda dan material perlu disajikan secara terpisah agar tidak tersembunyi dalam kelompok akun yang terlalu umum.
Perusahaan perlu mengevaluasi struktur akun dan format laporan untuk memastikan informasi tersaji secara relevan, jelas, dan proporsional.
Pengungkapan Laporan Keuangan Lebih Informatif
Perubahan PSAK 118 juga mencakup pengungkapan dalam Catatan atas Laporan Keuangan (CALK).
Perusahaan perlu memastikan informasi material, UKTM, rincian penghasilan dan beban, serta penyajian beban berdasarkan sifat atau fungsi telah memenuhi ketentuan yang berlaku.
Dengan demikian, kualitas laporan keuangan tidak hanya ditentukan oleh ketepatan angka, tetapi juga oleh kejelasan klasifikasi dan kecukupan pengungkapan.
Apa Artinya bagi Manajemen Perusahaan?
Perubahan tersebut dapat memengaruhi cara manajemen membaca dan mengevaluasi kinerja keuangan.
Subtotal laba operasi, misalnya, memberikan gambaran yang lebih terstruktur mengenai kinerja aktivitas operasi perusahaan. Hal ini membuat perusahaan perlu mengevaluasi kembali indikator kinerja, format laporan manajemen, dan konsistensi informasi yang digunakan dalam pengambilan keputusan.
Karena itu, implementasi PSAK 118 bukan hanya pekerjaan tim accounting. Perubahan ini juga berkaitan dengan kebutuhan manajemen dalam mengukur dan mengevaluasi kinerja bisnis.
Seberapa Siap Perusahaan Menghadapi PSAK 118?
Penerapan PSAK 118 tidak cukup dilakukan dengan mengubah format laporan laba rugi. Perusahaan perlu mengevaluasi kesiapan data, sistem, dan proses pelaporan melalui tiga aspek utama.
1. Data Ready: Memastikan Kualitas Data Keuangan
Perusahaan perlu meninjau Chart of Accounts (CoA), karakteristik transaksi, sumber penghasilan dan beban, serta dasar klasifikasi setiap akun.
Pemetaan harus mempertimbangkan substansi transaksi dan aktivitas bisnis utama, bukan sekadar nomor atau nama akun. Perusahaan juga perlu menyiapkan informasi komparatif tahun 2026 sesuai ketentuan transisi yang berlaku.
2. System Ready: Mengevaluasi Kesiapan Sistem Akuntansi
Sistem akuntansi perlu dievaluasi untuk memastikan ketersediaan data yang mendukung pemetaan akun, pengelompokan transaksi, penyusunan laporan, dan rekonsiliasi.
Accurate Online dapat menjadi salah satu sistem pendukung dalam pengelolaan transaksi dan informasi keuangan. Namun, konfigurasi, kemampuan pelaporan, serta kebutuhan penyesuaian tetap perlu dievaluasi berdasarkan kebutuhan perusahaan
3. Disclosure Ready: Mempersiapkan Pengungkapan
Perusahaan perlu menyiapkan dokumentasi klasifikasi, pengungkapan UKTM, informasi material, dan kebutuhan CALK sesuai ketentuan PSAK 118.
Ketiga aspek tersebut saling berkaitan. Data yang berkualitas membutuhkan sistem yang memadai agar dapat menghasilkan informasi yang tepat untuk kebutuhan pelaporan.
Bagaimana Dampaknya terhadap Arus Kas dan Perpajakan?
PSAK 118 tidak menggantikan PSAK 207 tentang Laporan Arus Kas. Artinya, klasifikasi penghasilan dan beban dalam laporan laba rugi tidak otomatis menentukan klasifikasi arus kas.
Sebagai contoh, laba penjualan aset tetap disajikan dalam laporan laba rugi, sedangkan penerimaan kas dari penjualan aset tersebut diklasifikasikan sebagai arus kas investasi. Setiap transaksi tetap perlu dianalisis berdasarkan ketentuan masing-masing standar.
Dari sisi perpajakan, PSAK 118 juga tidak otomatis mengubah Penghasilan Kena Pajak. Perusahaan tetap harus melakukan rekonsiliasi fiskal berdasarkan peraturan perpajakan yang berlaku.
Mengapa Tahun 2026 Penting untuk Persiapan?
Tahun 2026 menjadi periode penting untuk mengevaluasi dan menguji kesiapan penerapan PSAK 118.
Perusahaan dapat memulai dengan memahami standar, memetakan akun, mengevaluasi dampak perubahan, menyesuaikan sistem dan proses pelaporan, serta menyiapkan pengungkapan yang diperlukan.
Selanjutnya, perusahaan perlu melakukan dry run menggunakan data tahun 2026 untuk mengidentifikasi kesenjangan sebelum standar berlaku efektif pada 1 Januari 2027.
Persiapkan PSAK 118 Bersama MAB Group
PSAK 118 bukan hanya perubahan dalam penyajian laporan keuangan. Perubahan ini menjadi momentum bagi perusahaan untuk mengevaluasi kualitas data, sistem akuntansi, proses pelaporan, dan pengendalian internal.
MAB Group melalui MAB Consulting dan MAB Advisory menghadirkan layanan profesional yang saling melengkapi untuk mendukung kebutuhan perusahaan, meliputi:
- Accounting & Reporting: evaluasi proses akuntansi dan kebutuhan pelaporan keuangan.
- Audit & Internal Control: peninjauan proses bisnis dan pengendalian internal.
- Tax Advisory: pendampingan perpajakan dan evaluasi rekonsiliasi fiskal.
- System Implementation: implementasi dan pengelolaan sistem akuntansi.
- Business Advisory: pendampingan dalam mengevaluasi kebutuhan dan kesiapan bisnis.
MAB Group juga membantu perusahaan memahami peran sistem informasi akuntansi dalam mendukung pengelolaan data dan proses pelaporan keuangan dengan menggunakan Accurate Accounting System
Jangan menunggu hingga 2027. Mulai evaluasi kesiapan perusahaan Anda sejak sekarang.
FROM COMPLIANCE TO SUSTAINABLE GROWTH
Memahami PSAK 118, Transformasi Pelaporan Keuangan, dan Peran Sistem Informasi Akuntansi Accurate.
Melalui workshop dan business discussion MAB Group × Accurate, perusahaan dapat memperoleh wawasan praktis mengenai:
- Perubahan utama dan implikasi PSAK 118.
- Kesiapan data dan proses pelaporan keuangan.
- Evaluasi sistem informasi akuntansi.
- Peran teknologi dalam mendukung pengelolaan keuangan.
Hubungi MAB Group untuk mendapatkan informasi workshop, konsultasi, dan evaluasi awal kesiapan perusahaan menghadapi PSAK 118.
klik link berikut untuk melakukan pendaftaran : https://bit.ly/WebinarMABConsulting2026


